

Ce mercredi 26 novembre, la délégation aux collectivités territoriales et à la décentralisation (dont je fais partie à l'Assemblée) auditionnait Monsieur Damien Cazé, conseiller maître, président de la quatrième chambre de la Cour des comptes, et Monsieur Jean-Pierre Viola, conseiller maître, président de section, sur le rapport sur les finances publiques locales 2025.
Redressement des finances publiques
Dans ses travaux, la Cour des Comptes affirme qu'une participation des collectivités au redressement des finances publiques est à organiser dans la durée.
État réel des finances locales
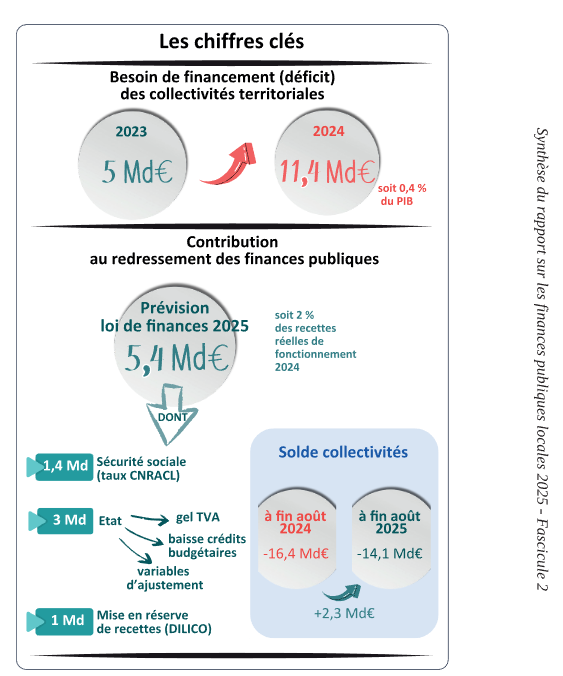
La Cour des comptes, dans son Fascicule 2 sur les perspectives financières ,apporte des données éclairantes sur l'état réel des finances locales, à savoir que la contribution des collectivités au redressement des finances publiques est estimée à 5,4 Md€ et que leurs recettes sont plus dynamiques que prévu (+ 2,7 % vs. une prévision de + 2,4 %).
Mon intervention en audition le 26 novembre
J’ai relevé que selon la Cour des comptes, la contribution des collectivités territoriales au redressement des finances se justifie et qu’elle n’est pas anormale.
Par ailleurs, j'ai rappelé que je souscrivais à une seconde remarque de la Cour des comptes sur le caractère pluriannuel de l’effort demandé aux collectivités locales. Dans son rapport, la Cour indique en effet que « les collectivités ne sauraient être engagées sur une trajectoire financière qu’à la condition que la loi en ait fixé les principaux termes. Il conviendrait ainsi que le Parlement examine des prévisions pluriannuelles de dépenses, de recettes, de solde et d’endettement propres aux collectivités et les moyens d’en assurer la réalisation dans le cadre des projets de lois de programmation des finances publiques et des projets de loi de finances annuels ».
J’ai déjà eu l’occasion de m’exprimer sur le sujet du besoin de visibilité pour les communes lorsque nous auditionnions le 11 mars dernier Monsieur François Rebsamen, alors ministre de l’Aménagement du territoire et de la Décentralisation.
Il est vrai qu’une programmation sur les finances des collectivités (et non une remise en cause à chaque rentrée, à l’instar de ce qui se produit en matière de carte scolaire) serait gage de visibilité pour les élus locaux. Si une telle programmation sur les finances des collectivités pouvait se mettre en place, sur quelle durée ? 3 ans ? 5 ans ? Pour la durée du mandat ? Pour mars 2026, dire aux maires qui accèdent à leur fonction qu’ils disposent de telle programmation sur la durée du mandat pourrait en effet être entendable...
L'institution avance, par ailleurs, la proposition d’accroître le volume de la péréquation financière entre collectivités, mais aussi de rendre cette péréquation plus redistributive. Je me suis aussi exprimé dans cette audition sur ce point, qui à mon sens est à creuser : au-delà des écarts importants de richesses entre les communes, certains élus s’inquiètent aussi des dérives de ce qui pourrait être perçu comme « une prime au mauvais gestionnaire »…
Enfin, la Cour des comptes suggère de « cesser de répartir des ressources entre collectivités en fonction de données historiques, au profit d’une répartition entièrement fondée sur des données contemporaines de ressources et de charges par habitant ». Pour elle, « cet enjeu d’équité et de soutenabilité des finances locales concerne l’ensemble des recettes qui compensent la suppression récente ou plus ancienne d’impôts locaux : l’ensemble des recettes de TVA et les dotations non péréquatrices de la dotation globale de fonctionnement (DGF), toujours majoritaires en son sein ». J’ai souhaité obtenir plus d’éléments de compréhension sur ce caractère contemporain des données entrant en ligne de de compte dans la DGF.
Affaire à suivre…
Ce que propose la Cour des comptes
Ci-dessous à télécharger le support de la présentation de la Cour des comptes du rapport sur les finances publiques locales 2025 :
➤ Pourquoi une participation des collectivités est jugée nécessaire
- La Cour des comptes ne fixe pas de montant précis pour 2026 et les années suivantes : il s’agit d’un choix politique.
- Elle affirme toutefois qu’une contribution des collectivités est indispensable.
- Les collectivités pèsent peu dans le déficit public, mais beaucoup dans la dépense publique : près de 18 %.
- Leurs dépenses ont fortement augmenté ces dernières années, sous l’effet de l’inflation mais aussi de choix budgétaires liés aux recettes disponibles.
- Plusieurs postes pourraient être mieux maîtrisés :
- dépenses de personnel,
- achats de biens et services (pratiques d’achat, mutualisations),
- sélection plus rigoureuse des investissements,
- meilleure intégration fonctionnelle des intercommunalités.
Propositions pour inscrire cette contribution dans la durée
- Programmer la contribution sur plusieurs années pour offrir de la visibilité aux collectivités.
- Définir une trajectoire financière propre aux collectivités dans les documents budgétaires nationaux (et non uniquement dans la catégorie globale « APUL »).
- Intégrer cette trajectoire dans l'annexe du projet de loi de finances consacrée aux finances locales, pour un examen annuel par le Parlement.
- Ajuster la contribution via l’évolution des transferts financiers de l’État, encadrés par une norme claire portant sur l’ensemble des transferts.
Propositions pour une répartition plus équitable entre collectivités
- En 2025, le « bloc communal » a été largement préservé, contrairement aux départements et régions : un rééquilibrage est recommandé.
- Différencier l’évolution des transferts de l’État selon trois catégories :
- communes et intercommunalités,
- départements,
- régions.
- Moduler la contribution des collectivités en fonction de leur richesse relative.
- Renforcer la péréquation financière pour absorber la hausse globale de contribution sans fragiliser les services publics locaux.
- Mieux répartir les transferts sur la base de données actualisées (population, ressources, charges), et non historiques — notamment pour la DGF et les fractions de TVA.
Les 5 recommandations majeures de la Cour des comptes
1. Inscrire des prévisions spécifiques pour les collectivités (dépenses, recettes, solde, dette) dans les futurs projets de loi de programmation des finances publiques.
2. Ajouter au rapport annexé au PLF une présentation de la trajectoire financière des collectivités pour l’année à venir et les années suivantes.
3. À partir de 2026, moduler l’évolution des transferts financiers de l’État selon la catégorie de collectivité.
4. Répartir les compensations TVA selon la richesse relative par habitant, basée sur un nombre limité d’indicateurs simples.
5. Répartir la DGF uniquement à partir de données contemporaines (population, ressources, charges) pour les communes, intercommunalités et départements.
- 26 novembre 2025 -


0 commentaire