

Le dispositif de défiscalisation des dons est essentiel pour l’approvisionnement des associations d’aide alimentaire
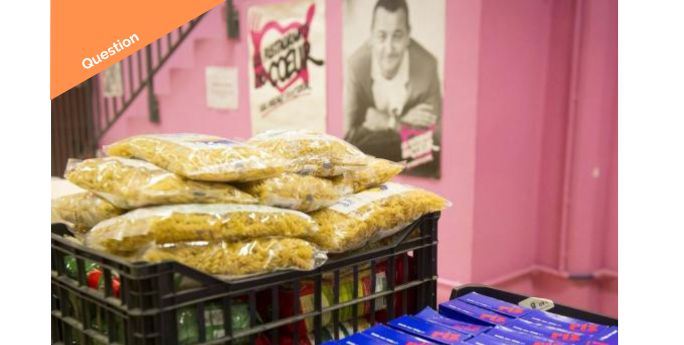
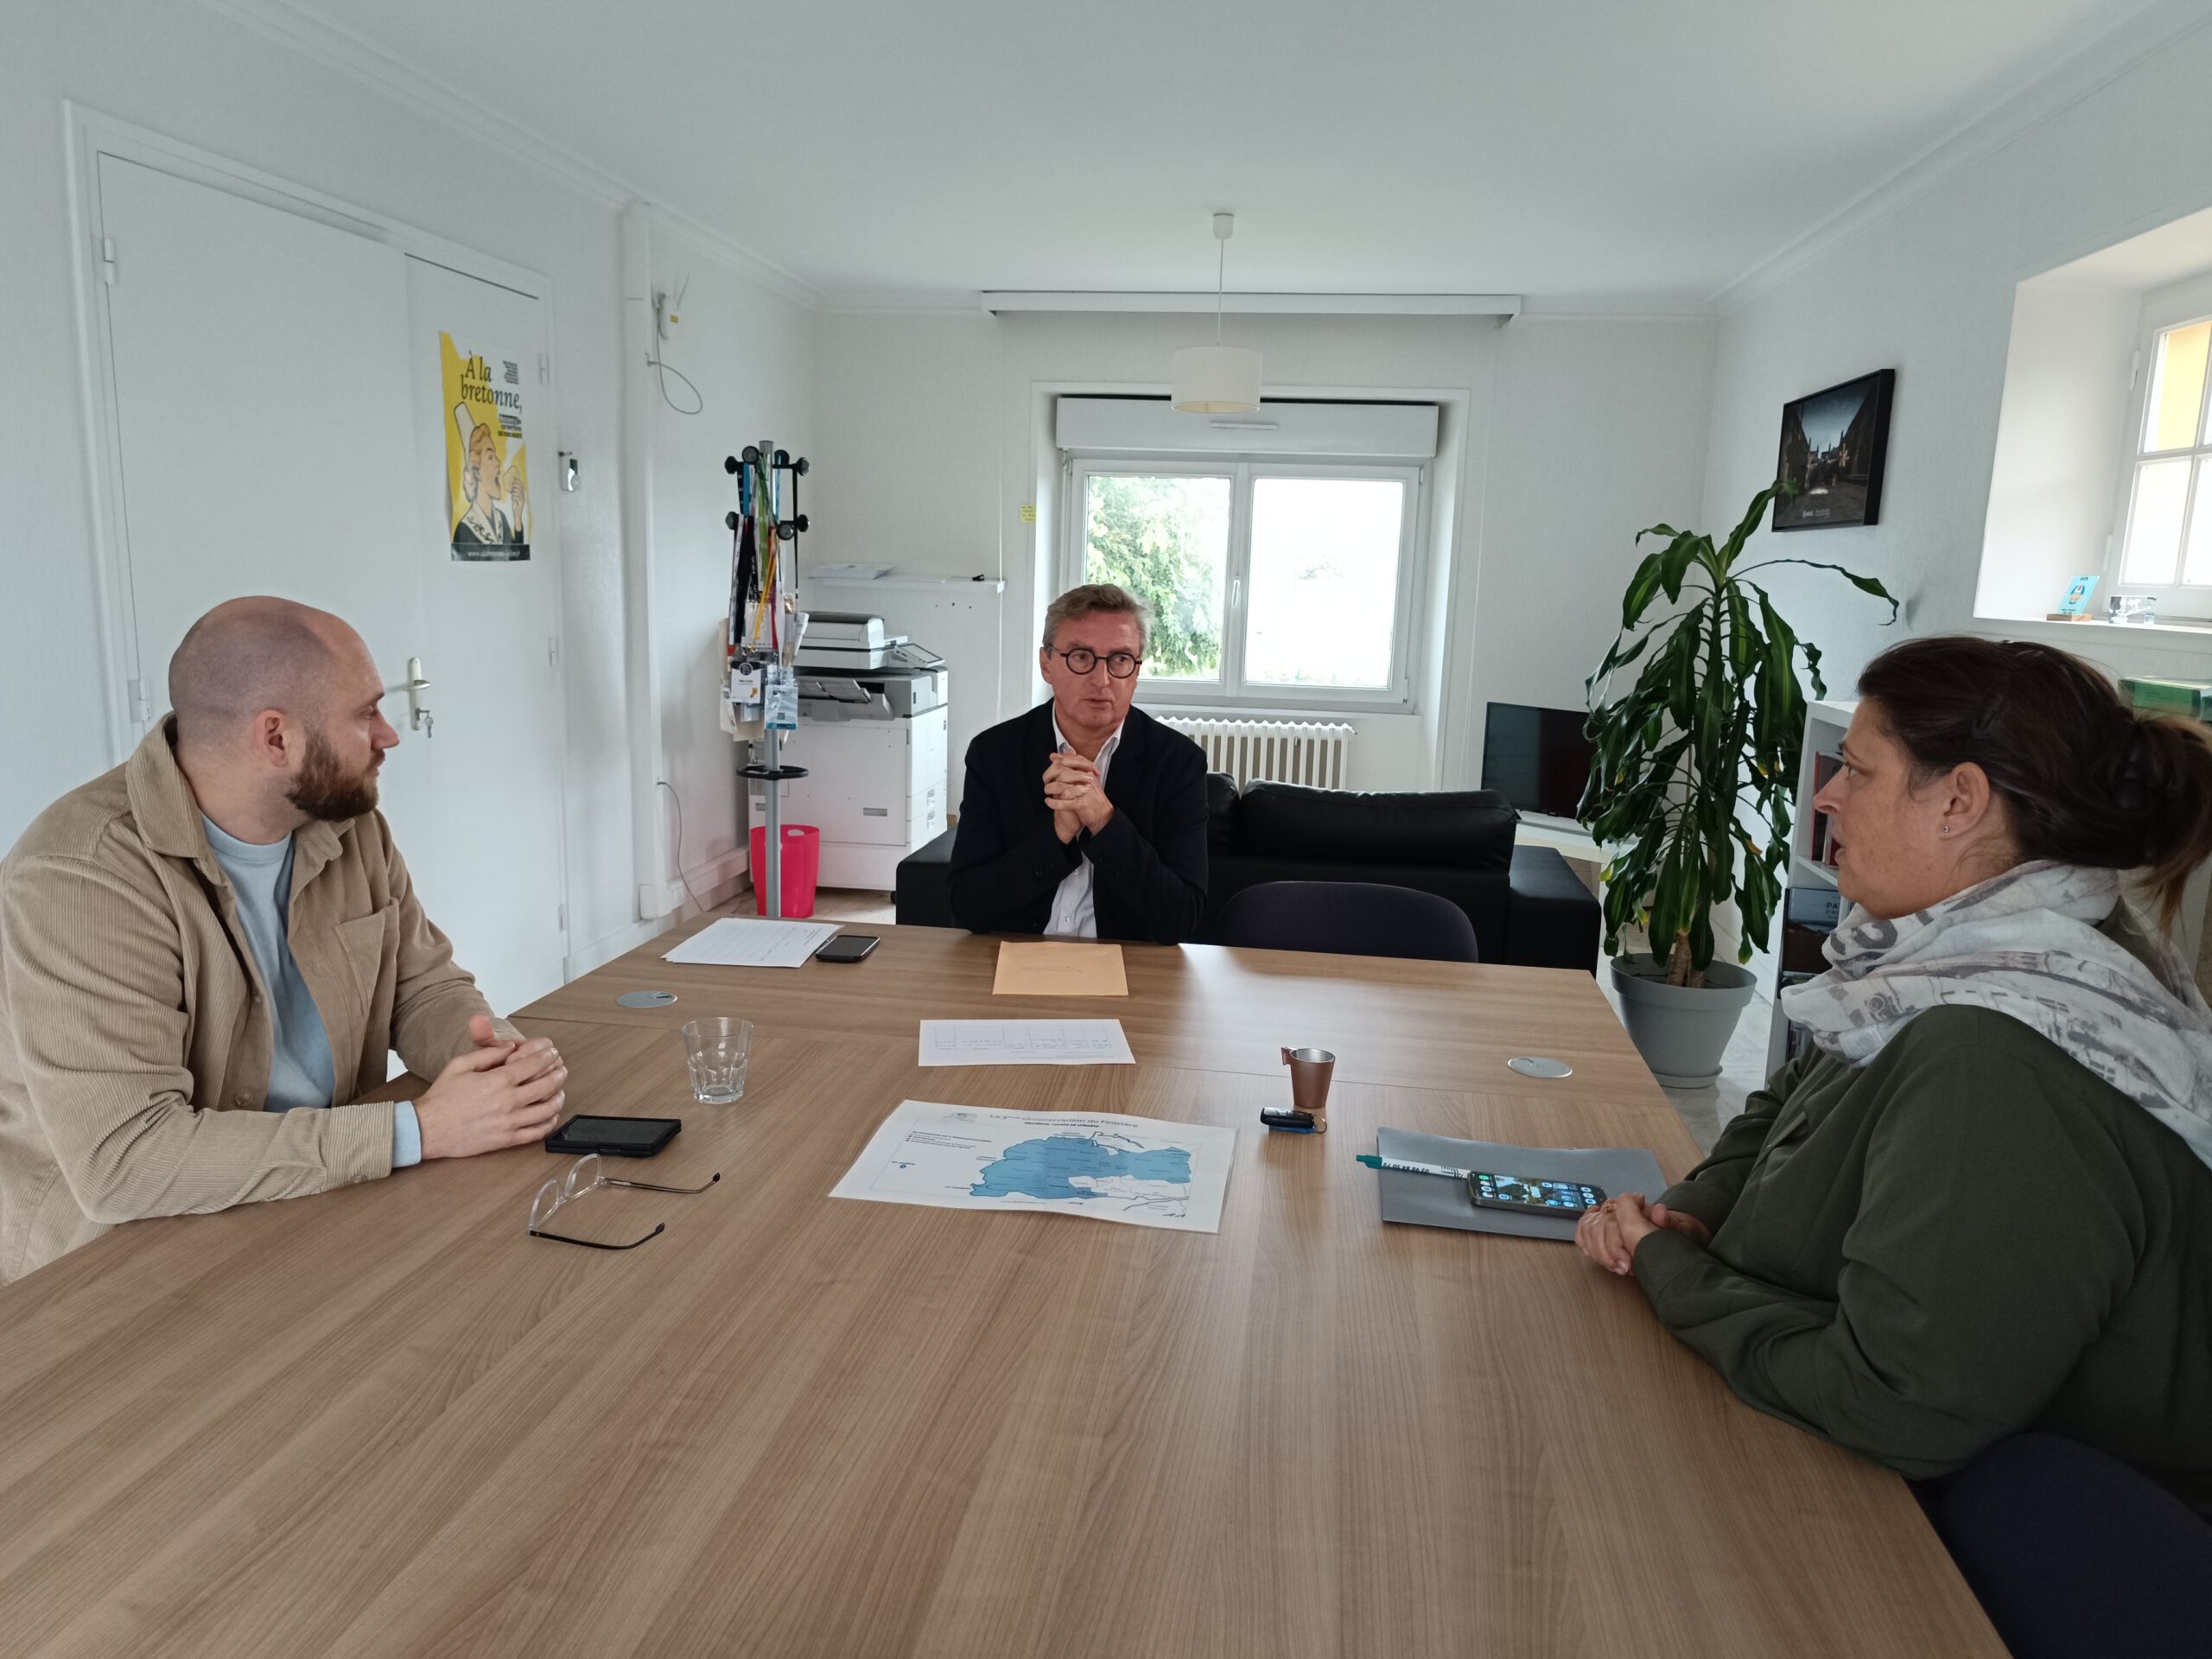
A l’occasion du lancement de la 40e campagne des Restos du Cœur, à l’invitation de Loïc Spagnol, Président des Restos du Cœur du Finistère, je me suis rendu à Brest, au sein de la plus importante des antennes du Finistère.
Pour donner suite à cet échange, j’ai décidé d’interroger le ministre – au moyen d’une Question écrite – sur un des sujets évoqués ensemble lors de ce déplacement, à savoir la fiscalité applicable aux dons en nature.
Comme les Restos du Cœur le soulignent, notre département est une terre agricole et dispose d’entreprises agroalimentaires. Du point de vue des approvisionnements, il s’agit d’un atout indéniable.
Quelle fiscalité applicable aux dons en nature ? Ma question écrite
Si les Français sont de plus en plus généreux (la barre des 9 milliards d’euros de dons ayant en effet été franchie en 2022 selon le rapport du 13 décembre 2024 de France Générosités), le « don alimentaire » permet également aux entreprises de fournir des denrées alimentaires aux associations caritatives, via le modèle de la « ramasse » et du don ponctuel.
Dans son étude publiée en janvier 2024, la direction générale des finances publiques (DGFIP) révèle qu’en dix ans, les dons des entreprises déclarés à l’administration fiscale ont plus que doublé.
Le dispositif de défiscalisation des dons est essentiel pour l’approvisionnement des associations d’aide alimentaire. Il est inscrit à l’article 238 bis du code général des impôts (CGI) et ouvre droit au bénéfice d’une réduction d’impôt pour les entreprises assujetties à l’impôt sur le revenu ou à l’impôt sur les sociétés.
Sur le sujet, des pistes de travail issues de la réunion du 6 septembre 2023 associant les filières agricoles et alimentaires françaises et les associations d’aide alimentaire ont notamment porté sur des mesures de simplification sur les dons agricoles et alimentaires y compris sur le volet fiscal.
C’est pourquoi, attaché à ce que les dons alimentaires des entreprises puissent se poursuivre afin d’accompagner les associations de manière durable, j’ai demandé au ministre si des suites positives seraient données par le Gouvernement à ces pistes de travail.
Télécharger ma Question écrite n°2911, parue au Journal officiel du 24 décembre 2024.
La réponse du Gouvernement
Ci-dessous la réponse du Ministre de l’économie, publiée au journal officiel du 1er avril 2025 :
« L’administration fiscale a effectivement mis en œuvre les possibilités de simplification des obligations déclaratives qui existaient. Les dispositions de l’article 238 bis du code général des impôts (CGI) permettent aux entreprises soumises à un régime réel d’imposition de bénéficier d’une réduction d’impôt au titre des dons en nature alimentaires effectués au profit des organisations caritatives répondant aux conditions prévues à cet article.
Conformément au 5 bis de l’article 238 bis du CGI issu de la loi n° 2021-1109 du 24 août 2021 confortant le respect des principes de la République (CRPR), l’entreprise doit être en mesure de présenter, à la demande de l’administration fiscale, un reçu fiscal attestant la réalité des dons en nature. Par mesure de simplification, comme l’indique le BOI-BIC-RICI-20-30-10-20, l’administration admet l’établissement, par l’organisme bénéficiaire, d’un seul reçu récapitulatif par entreprise et par année. En pratique, le reçu fiscal doit comporter la description physique des dons en nature acceptés par l’organisme et leur valorisation afin de permettre un recoupement avec la comptabilité de l’entreprise mécène en cas de contrôle.
Pour plus de simplicité, l’organisme bénéficiaire peut, dans le cas notamment de dons en nature portant sur un nombre de biens important, solliciter auprès de son mécène un état récapitulatif des produits donnés, information dont l’entreprise a nécessairement besoin pour organiser ses travaux d’inventaire.
Par ailleurs, la valorisation des dons en nature portée par l’organisme bénéficiaire sur le reçu correspond au montant communiqué par l’entreprise donatrice, sous la seule responsabilité de cette dernière. Aucune de ces informations n’est nouvelle ni ne s’ajoute à celles que doit connaître l’entreprise qui veut déclarer ses dons et bénéficier de la réduction d’impôt correspondante. Ce reçu peut être établi à l’aide du formulaire n° 2041-MEC-SD établi par l’administration ou selon un modèle aménagé par l’organisme reprenant les seuls éléments le concernant.
Enfin, s’agissant de la nouvelle obligation déclarative à la charge des organismes bénéficiaires codifiée à l’article 222 bis du CGI, seules deux informations sont requises de leur part à savoir le nombre de reçus fiscaux délivrés et le montant cumulé des dons mentionnés sur ces documents. »
– 24 décembre 2024 – article mis à jour le 1er avril 2025

0 commentaire