

Quand un projet de loi de finances ne peut être promulgué avant le 1er janvier, l'article 45 de la LOLF (loi organique relative aux lois de finances) prévoit la possibilité pour le gouvernement de déposer un projet de loi de finances spéciale l'autorisant à percevoir les impôts jusqu'à l'adoption d'une loi de finances. Nous y sommes !
Qu'est-ce qu'une loi de finances spéciale ?
Examen budgétaire : Où en sommes-nous ?
À l’issue de la première lecture du PLF 2026 (projet de loi de finances pour 2026), des membres de l'Assemblée nationale et du Sénat se sont réunis lors d’une commission mixte paritaire. Les discussions n’ont pas permis d’aboutir à un compromis.
Au regard des délais constitutionnels pour adopter la loi de finances initiales pour l’année 2026 avant le 31 décembre, le
Gouvernement a donc déposé un projet de loi spéciale lors du conseil des ministres qui s'est tenu hier, le 22 décembre.
Ce texte contient 3 articles respectivement pour :
- Autoriser la perception des impôts existants ;
- Reconduire des prélèvements sur les recettes de l’État au profit des collectivités territoriales ;
- Autoriser les opérations d’emprunts, de gestion de la dette et de trésorerie de l’État.
L’examen du projet de loi de finances spéciale s'est fait intégralement ce mardi 23 décembre 2025.
Un vote conforme et consensuel est donc recherché.
À noter : La quasi-totalité des amendements ne sont pas recevables lors de l’examen d’un projet de loi spéciale.
Le Président de la commission des finances a déclaré recevable plusieurs dispositions (PSR-UE, indexation du barème de l’impôt sur le revenu, prorogation de crédits d’impôt et prolongation d’impôts…).Seule l’indexation du barème de l’impôt sur le revenu a été adoptée en commission. Le groupe EPR s’est abstenu.
Lors de l’examen en séance publique, la Présidente de l’Assemblée nationale a suivi l’avis du Conseil d’État et a déclaré ces
dispositions irrecevables.
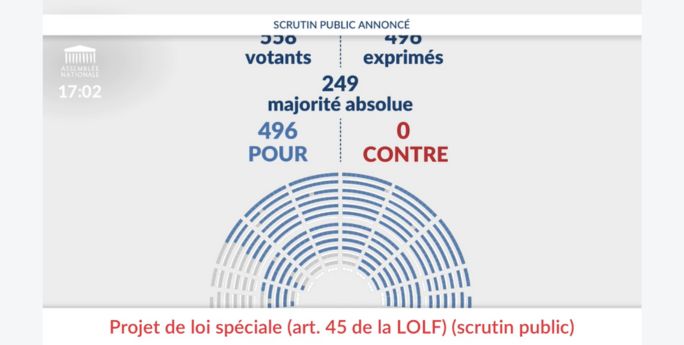
Le projet de loi a été adopté à l’unanimité (seul le groupe LFI s’est abstenu).
Le groupe EPR a voté pour ce projet de loi spéciale.
C'est une mesure transitoire car le budget 2026 n’a pas été adopté par le Parlement
Suite à la commission mixte paritaire (CMP) non conclusive du 19 décembre 2025, l’adoption du projet de loi de finances ne pourra intervenir avant le 31 décembre 2025. Si la Constitution ne prévoit pas expressément le rejet du projet de loi de finances, son article 47 permet, en cas de dépassement des délais et, par extension, en cas de rejet du budget, au Gouvernement de demander « d’urgence au Parlement l’autorisation de percevoir les impôts » et d’ouvrir « par décret les crédits se rapportant aux services votés ».
Selon l’article 45 de la LOLF, le Gouvernement doit alors déposer un projet de loi spéciale. Si cette loi est adoptée, le Gouvernement peut ensuite prendre des décrets ouvrant des crédits dans la limite du montant de l’année précédente, qu’il juge « indispensable pour poursuivre l’exécution des services publics ». Les crédits mobilisés dans le cadre des services votés ne peuvent excéder le montant des crédits ouverts par la dernière loi de finances de l'année précédente. L’examen annuel des dispositions financières par le Parlement demeure toutefois indispensable, tant pour autoriser la perception
des impôts que le recours à l’emprunt de l’État et de plusieurs organismes de sécurité sociale.
La nécessité d’autoriser la perception des impôts et du recours à l’emprunt
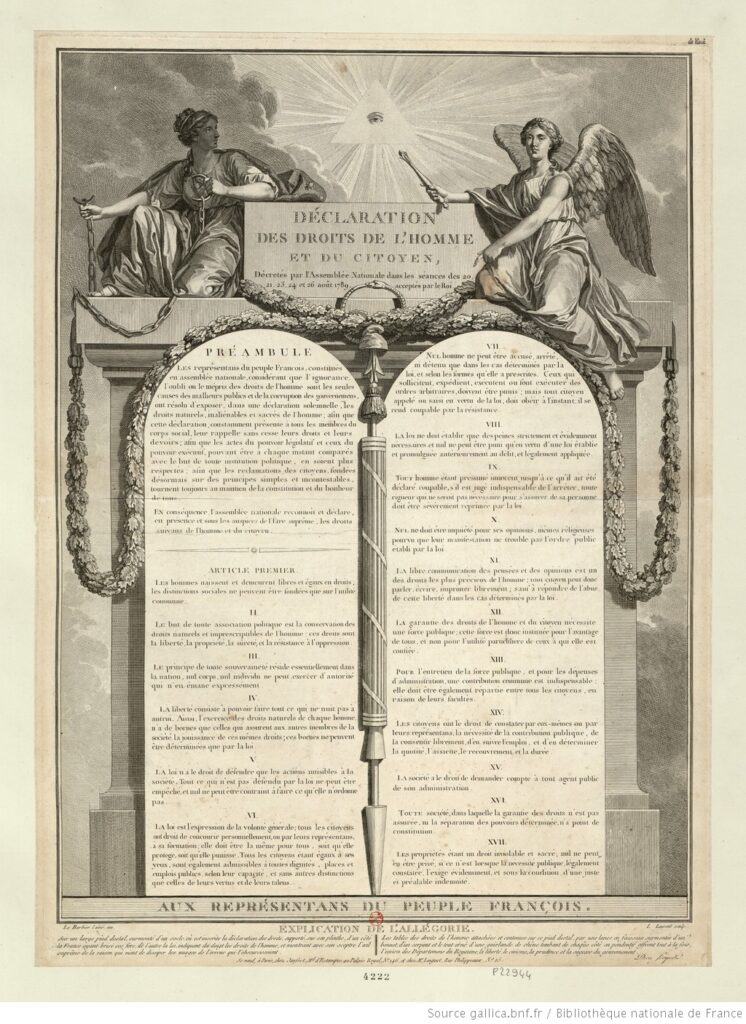
Le principe du consentement à l’impôt, inscrit dans l’article 14 de la Déclaration des droits de l’homme et du citoyen de 1789, établit que « tous les citoyens ont le droit de constater, par eux-mêmes ou par leurs représentants, la nécessité de la contribution publique, de la consentir librement, d’en suivre l’emploi, et d’en déterminer la quotité, l’assiette, le recouvrement et la durée ».
Ce principe confère au Parlement la responsabilité d’autoriser annuellement la perception des impôts. L’article 34 de la LOLF consacre ainsi un principe d’annualité budgétaire, la loi de finances de l’année devant "autoriser, pour l’année, la perception des ressources de l’État et des impositions de toute nature affectées à des personnes morales autres que l’État". Ce mécanisme garantit la conformité juridique et l’effectivité du consentement démocratique à la contribution publique.
Bien que l’autorisation de recourir à l’emprunt ne puisse être assimilée à l’autorisation de percevoir l’impôt, cette autorisation conditionne la possibilité même pour le Gouvernement d’ouvrir par décret les crédits se rapportant aux services votés.
Un peu d'histoire…
Historiquement, ce genre de loi est souvent adopté sans grande difficulté car elle ne fait que prolonger temporairement le budget précédent.
- En 1962, la dissolution de l'Assemblée nationale le 9 octobre et les élections des 18 et 25 novembre empêchèrent l'adoption de la loi de finances pour 1963 avant la fin de l'année. Le 22 décembre, la première partie de la loi de finances fut adoptée, autorisant la perception des recettes et l'ouverture par décret des crédits nécessaires à la poursuite des dépenses. Le débat sur les dépenses s'engagea dès le 8 janvier 1963 et s'acheva le 23 février.
- En 1979, le Conseil constitutionnel annula le 24 décembre, la loi de finances pour 1980. Le Gouvernement réagit immédiatement en soumettant au Parlement une loi transitoire prolongeant provisoirement l'exercice budgétaire. Adoptée le 30 décembre, cette loi fut validée par le Conseil constitutionnel qui la jugea « nécessaire pour assurer la continuité de la vie nationale ». Ce dispositif provisoire fut complété au début de l’année suivante.
- En décembre 2024, à la suite de la chute du Gouvernement Barnier, ce dernier, alors en gestion des affaires courantes, avait préparé un projet de loi spéciale qu’il avait présenté en Conseil des ministres le 11 décembre. Le texte avait fait l’objet d’un examen express, adopté à l’unanimité à l’Assemblée nationale le 16 décembre puis le 18 décembre au Sénat et dans les mêmes termes. Cela avait permis la promulgation du texte dès le 20 décembre. Le texte déposé par le Gouvernement contenait seulement trois articles : le premier autorisait l’État à percevoir les impôts existants, les deuxième et troisième articles autorisaient l’État et des organismes de Sécurité sociale à emprunter. Un décret ouvrant les crédits nécessaires pour les services votés, puis deux circulaires avaient ensuite été publiés. L’Assemblée nationale avait alors adopté un article additionnel prévoyant explicitement un prélèvement sur recettes (PSR) à destination des collectivités territoriales.
Que dit le Conseil d’État sur le régime des lois spéciales ?
Le Conseil d’État a confirmé que la procédure des lois spéciales est une procédure exceptionnelle mais légale et constitutionnelle pour assurer la continuité des finances publiques quand un projet de loi de finances ne peut être voté à temps.
Il restreint strictement le contenu de ces lois spéciales aux mesures essentielles pour faire fonctionner l’État, sans introduire de nouvelles décisions fiscales ou budgétaires non indispensables.
Pour le le Président de la commission des finances, c’est aujourd’hui la "solution la plus probable" après le rejet du budget 2026
Le rapport d’information sur la recevabilité financière des initiatives parlementaires et la recevabilité organique des amendements à l’Assemblée nationale, présenté en octobre 2025 par le Président Éric Coquerel, détaille les spécificités des amendements recevables sur les projets de loi spéciale.
Quel est l’avis du Président de la commission des finances sur la recevabilité des amendements examinés en loi spéciale ?
Le texte pose un cadre très restrictif : la loi spéciale est un élément détaché, préalable et temporaire de la loi de finances et son périmètre se limite, par définition, à la reconduction des impôts existants.
- En conséquence, sont irrecevables toute mesure fiscale nouvelle (dont la création d’une imposition), ainsi que toute modification du cadre juridique existant (assiette, taux, caractéristiques des dépenses fiscales) ou toute affectation / modification d’affectation d’une imposition à un tiers.
- Dans le même esprit, il est indiqué qu’aucune disposition relevant de la seconde partie de la loi de finances n’a sa place dans une loi spéciale (ont notamment été déclarés irrecevables des amendements demandant au Gouvernement la remise d’un rapport au Parlement), et que les mesures hors domaine des lois de finances sont également exclues (exemple : prolongation d’un an de l’usage des titres-restaurant pour des produits non directement consommables).
- À l’inverse, peuvent être admis des amendements qui reconduisent à l’identique une exonération ou un crédit d’impôt sans modification, à condition de prévoir explicitement que l’application est limitée à la période allant jusqu’à l’entrée en vigueur de la loi de finances. S’agissant des prélèvements sur recettes, le texte retient que ceux existant au profit de l’Union européenne ou des collectivités territoriales sont regardés comme implicitement reconduits par l’autorisation de percevoir les impôts existants : sont donc recevables les amendements de reconduction à montant inchangé, mais la création d’un nouveau prélèvement sur recettes est refusée.
- De plus, un débat est rapporté sur la possibilité “d’aménager” certaines impositions, notamment celui de l’actualisation du barème de l’impôt sur le revenu dans la limite de l’indexation). Le Président de la commission des finances a estimé qu’une telle disposition était recevable au titre de la prolongation du cadre 2024. La Présidente de l’Assemblée nationale l’a, au contraire, jugée irrecevable. Cette année encore, il est possible que l’examen de la recevabilité de amendements diffère entre la commission et la séance.
- 23 décembre 2025 -


0 commentaire